Domain bankhaken.de kaufen?
Wir ziehen mit dem Projekt
bankhaken.de um.
Sind Sie am Kauf der Domain
bankhaken.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankhaken.de kaufen?
Kann ich online von meinem Girokonto auf mein Sparbuch überweisen?
Kann ich online von meinem Girokonto auf mein Sparbuch überweisen? Das hängt von der jeweiligen Bank ab, da nicht alle Banken diese Funktion anbieten. Einige Banken erlauben Überweisungen zwischen verschiedenen Konten, die auf denselben Namen laufen. Es ist ratsam, die Online-Banking-Plattform Ihrer Bank zu überprüfen oder den Kundenservice zu kontaktieren, um herauszufinden, ob diese Funktion verfügbar ist. Alternativ können Sie auch eine Überweisung von Ihrem Girokonto auf Ihr Sparbuch in einer Filiale oder über einen Bankautomaten vornehmen. **
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie gegenüber herkömmlichen Bankkrediten?
P2P-Kreditplattformen ermöglichen es Privatpersonen, Geld direkt an andere Privatpersonen zu verleihen, ohne eine Bank als Vermittler. Die Plattformen überprüfen die Bonität der Kreditnehmer und setzen Zinsen fest. Vorteile sind niedrigere Zinsen für Kreditnehmer, höhere Renditen für Anleger und schnellere Genehmigungsprozesse. **

Ähnliche Suchbegriffe für Online-Kreditplattformen
Top-Angebote
Produkte zum Begriff Online-Kreditplattformen:
-
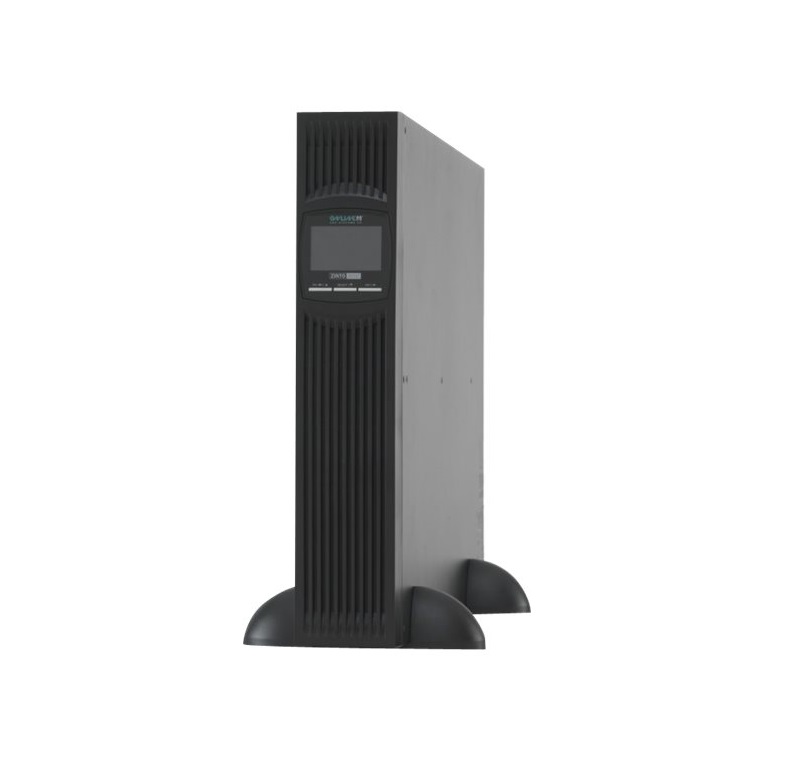
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV 19" XANTO 700 Online (X700R)Produktbeschreibung: Online USV XANTO 700R - USV - 700 Watt - 700 VA, Gerätetyp: USV - in Rack montierbar/extern, Gewicht: 11,6 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 700 Watt / 700 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C14, Ausgabeanschlussstellen: 4 x power IEC 60320 C13, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 2, Betriebszeit (bis zu): 10 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 43,8 cm x 41,2 cm x 8,8 cm452,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie den Kreditnehmern und -gebern?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe, da sie den Prozess digitalisieren und automatisieren. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und -geber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer erhalten oft günstigere Zinsen und flexiblere Bedingungen, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
-
Was sind die Potenziale und Risiken von P2P-Kreditplattformen für Investoren und Kreditnehmer?
Die Potenziale von P2P-Kreditplattformen für Investoren sind hohe Renditen und direkter Zugang zu Kreditnehmern. Die Risiken umfassen Ausfallrisiken der Kredite und Liquiditätsrisiken. Für Kreditnehmer bieten P2P-Kreditplattformen eine alternative Finanzierungsmöglichkeit, jedoch können hohe Zinsen und strenge Kreditprüfungen Risiken darstellen. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und Kreditgeber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber potenziell höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **

Welche Vorteile bietet die Nutzung von P2P-Kreditplattformen für kleinere Kreditnehmer und Investoren?
Kleinere Kreditnehmer erhalten Zugang zu Finanzierungsmöglichkeiten, die sie bei traditionellen Banken möglicherweise nicht erhalten würden. Investoren können ihr Geld diversifizieren und potenziell höhere Renditen erzielen. P2P-Kreditplattformen bieten eine schnellere und transparentere Abwicklung von Krediten im Vergleich zu herkömmlichen Banken. **
Was sind die Vorteile und potenziellen Risiken von P2P-Kreditplattformen für Kreditnehmer und -geber?
Die Vorteile von P2P-Kreditplattformen für Kreditnehmer sind niedrigere Zinsen und schnellere Genehmigungszeiten im Vergleich zu traditionellen Banken. Für Kreditgeber bieten sie die Möglichkeit, höhere Renditen zu erzielen als bei herkömmlichen Anlageformen. Potenzielle Risiken für Kreditnehmer sind höhere Zinsen und weniger rechtliche Sicherheiten, während Kreditgeber einem höheren Ausfallrisiko gegenüberstehen. **
Top-Angebote
Produkte zum Begriff Online-Kreditplattformen:
-
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV 19" XANTO 700 Online (X700R)Produktbeschreibung: Online USV XANTO 700R - USV - 700 Watt - 700 VA, Gerätetyp: USV - in Rack montierbar/extern, Gewicht: 11,6 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 700 Watt / 700 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C14, Ausgabeanschlussstellen: 4 x power IEC 60320 C13, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 2, Betriebszeit (bis zu): 10 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 43,8 cm x 41,2 cm x 8,8 cm452,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich online von meinem Girokonto auf mein Sparbuch überweisen?
Kann ich online von meinem Girokonto auf mein Sparbuch überweisen? Das hängt von der jeweiligen Bank ab, da nicht alle Banken diese Funktion anbieten. Einige Banken erlauben Überweisungen zwischen verschiedenen Konten, die auf denselben Namen laufen. Es ist ratsam, die Online-Banking-Plattform Ihrer Bank zu überprüfen oder den Kundenservice zu kontaktieren, um herauszufinden, ob diese Funktion verfügbar ist. Alternativ können Sie auch eine Überweisung von Ihrem Girokonto auf Ihr Sparbuch in einer Filiale oder über einen Bankautomaten vornehmen. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie gegenüber herkömmlichen Bankkrediten?
P2P-Kreditplattformen ermöglichen es Privatpersonen, Geld direkt an andere Privatpersonen zu verleihen, ohne eine Bank als Vermittler. Die Plattformen überprüfen die Bonität der Kreditnehmer und setzen Zinsen fest. Vorteile sind niedrigere Zinsen für Kreditnehmer, höhere Renditen für Anleger und schnellere Genehmigungsprozesse. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie den Kreditnehmern und -gebern?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe, da sie den Prozess digitalisieren und automatisieren. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und -geber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer erhalten oft günstigere Zinsen und flexiblere Bedingungen, während Kreditgeber höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
Ähnliche Suchbegriffe für Online-Kreditplattformen
-
Larisch, Dirk: Sharepoint OnlineSharepoint Online , Nachschlagewerk für Systemverwalter und professionelle Anwender Integration in die Power-Plattform sowie in Teams, Loop, Forms, OneNote usw. Erläuterungen zu SharePoint Premium und SharePoint Embedded Gestalten Sie die Zusammenarbeit in Ihrem Unternehmen strukturierter und effizienter! Dieses Praxisbuch zeigt gut nachvollziehbar , wie Sie SharePoint Online professionell einsetzen und seine Funktionen gezielt für den gewünschten Zweck nutzen. Dirk Larisch führt Sie systematisch ins Thema ein und erläutert, wie Sie Ihre Daten sicher verwalten sowie zur gemeinsamen Bearbeitung freigeben. Sie erfahren, wie Sie von der Vernetzung mit verschiedenen Microsoft-365-Anwendungen profitieren, Ihre Prozesse automatisieren und Webanwendungen optimieren . Schritt für Schritt lernen Sie, die SharePoint-Umgebung mit Leben zu füllen, und mit durch-dachten Suchfunktionen sorgen Sie für das leichte Auffinden Ihrer Daten. Freuen Sie sich auf detaillierte Anleitungen und Beispiele , auf Antworten zu den häufigsten Fragen sowie auf konkrete Lösungsvorschläge , die Sie direkt in die Praxis umsetzen können. So werden Sie zum erfolgreichen SharePoint-Profi. Aus dem Inhalt: SharePoint als "Schweizer Taschenmesser" Datenverwaltung in Listen und Bibliotheken Zusammenarbeit mit Dateien & Dokumenten Einsatz optimierter Suchfunktionen SharePoint als Content-Management-System Webseitengestaltung mit Webparts Integration in Teams, OneDrive, Loop, OneNote, Forms, Power-Plattform usw. Automatisierung von Abläufen und Prozessen Analyse einer SharePoint-Umgebung Datensicherheit, -sicherung und Compliance Copilot-Nutzung und -Einsatzmöglichkeiten Serverkonfiguration, -integration und -administration in Microsoft 365 und Entra ID/Azure AD , Servopumpen > Sportfederung , Erscheinungsjahr: 20241129, Produktform: Kartoniert, Autoren: Larisch, Dirk, Seitenzahl/Blattzahl: 550, Keyword: 365; Content-Management-System; Microsoft; file management; forms; onedrive; online; sharepoint; teams, Fachschema: Netzwerk (elektronisch)~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Unternehmensanwendungen, Altersempfehlung / Lesealter: 18, ab Alter: 15, bis Alter: 99, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 190, Höhe: 23, Gewicht: 708, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz über elektronische Wertpapiere (eWpG)Gesetz über elektronische Wertpapiere (eWpG) , Zum Werk Deutschland verfügt über ein dynamisches Fin-Tech-Ökosystem und insbesondere in Berlin über einen der progressivsten Start-Up-Standorte weltweit. Mit Ethereum ist hierzulande das derzeit wichtigste open source-Blockchain-Protokoll für Token-Emissionen entwickelt worden. Zugleich erproben die deutschen Börsen und große Bankhäuser eigene Blockchain-Plattformen für Wertpapiertransaktionen und andere Digitalisierungsmodule, um die Wertpapierabwicklung effizienter zu gestalten und neue Finanzprodukte anzubieten. Die Krypto-Branche erwartet von dem neuen Gesetz einen erheblichen Schub. Mit der Etablierung des Rechtsrahmens soll sich unter deutschem Recht eine Token-Ökonomie auf Blockchain-Basis entwickeln, die ähnlich der Einführung des Internets den Kapitalmarkt grundlegend revolutioniert. Zugleich erhoffen sich die traditionellen Finanzakteure Rechtssicherheit für die eigenen Blockchain-Geschäftsmodelle und Digitalisierungsbestrebungen. Gelingt dies, dürfte der Finanzplatz Deutschland eine Vorreiterrolle im Fin-Tech-Bereich einnehmen. Das elektronische Wertpapier "made in Germany" könnte weitreichende Bedeutung auf dem Anleihemarkt erlangen und ggf. zum model law für Blockchain-Emissionen avancieren. Der Kommentar wird insbesondere für Start-Up-Unternehmen und die sie begleitende Rechtsberatung von großem Wert sein. Da der Kommentar als erstes Werk dieser Art auf dem Markt sein wird, der zudem von den Personen geschrieben wird, die maßgeblich an der Erstellung des Gesetzes mitgewirkt haben, dürfte seine Lektüre gemeinsam mit der Gesetzesbegründung die Grundlage fundierter rechtlicher Analysen durch Rechtsanwälte und Unternehmensjuristen bilden. Auch für die Perspektive der Aufsichts- und Ermittlungsbehörden (BaFin, Bundesbank, Staatsanwaltschaften) wird der Kommentar zunächst die einzige und damit die notwendige Handreichung für eine Arbeit mit dem Gesetz sein. Vorteile auf einen Blick erster Kommentar am Markt Autoren haben maßgeblich an der Erstellung des Gesetzes mitgewirkt hohe Praxisrelevanz Zielgruppe Für Praktikerinnen und Praktiker, die eine erste Handreichung zum neuen Gesetz suchen, insbesondere Start-Up-Unternehmen; Rechtsanwaltschaft und Unternehmensjuristinnen und -juristen; Rechtsabteilungen von Banken und Verbänden; Aufsichts- und Ermittlungsbehörden. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220126, Produktform: Leinen, Titel der Reihe: Gelbe Erläuterungsbücher##, Redaktion: Müller, Michael F.~Pieper, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 421, Keyword: eWpG; Blockchain; Krypto-Token; Krypto-Wertpapiere, Fachschema: Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 421, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 198, Breite: 132, Höhe: 36, Gewicht: 690, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Potenziale und Risiken von P2P-Kreditplattformen für Investoren und Kreditnehmer?
Die Potenziale von P2P-Kreditplattformen für Investoren sind hohe Renditen und direkter Zugang zu Kreditnehmern. Die Risiken umfassen Ausfallrisiken der Kredite und Liquiditätsrisiken. Für Kreditnehmer bieten P2P-Kreditplattformen eine alternative Finanzierungsmöglichkeit, jedoch können hohe Zinsen und strenge Kreditprüfungen Risiken darstellen. **
-
Wie funktionieren P2P-Kreditplattformen und welche Vorteile bieten sie für Kreditnehmer und Kreditgeber?
P2P-Kreditplattformen verbinden Kreditnehmer direkt mit Kreditgebern, ohne traditionelle Finanzinstitute. Kreditnehmer können oft günstigere Zinsen erhalten, während Kreditgeber potenziell höhere Renditen erzielen können. Die Plattformen bieten eine schnellere und einfachere Kreditvergabe sowie eine größere Auswahl an Kreditoptionen. **
-
Welche Vorteile bietet die Nutzung von P2P-Kreditplattformen für kleinere Kreditnehmer und Investoren?
Kleinere Kreditnehmer erhalten Zugang zu Finanzierungsmöglichkeiten, die sie bei traditionellen Banken möglicherweise nicht erhalten würden. Investoren können ihr Geld diversifizieren und potenziell höhere Renditen erzielen. P2P-Kreditplattformen bieten eine schnellere und transparentere Abwicklung von Krediten im Vergleich zu herkömmlichen Banken. **
-
Was sind die Vorteile und potenziellen Risiken von P2P-Kreditplattformen für Kreditnehmer und -geber?
Die Vorteile von P2P-Kreditplattformen für Kreditnehmer sind niedrigere Zinsen und schnellere Genehmigungszeiten im Vergleich zu traditionellen Banken. Für Kreditgeber bieten sie die Möglichkeit, höhere Renditen zu erzielen als bei herkömmlichen Anlageformen. Potenzielle Risiken für Kreditnehmer sind höhere Zinsen und weniger rechtliche Sicherheiten, während Kreditgeber einem höheren Ausfallrisiko gegenüberstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.